Un patrimoine souvent plus coûteux à laisser à l'abandon qu'à entretenir
L'idée selon laquelle la restauration d'un monument historique serait réservée à l'État ou à de grands mécènes résiste mal à l'examen des dispositifs existants. Depuis plusieurs années, le financement de la restauration s'est diversifié au point que des particuliers, des associations et des collectivités de petite taille y accèdent par des voies distinctes. Le vrai obstacle n'est pas tant l'absence d'aides que leur empilement et la difficulté à identifier le bon interlocuteur.
Un second constat bouscule les représentations : la restauration n'est pas toujours l'opération la plus lourde. Sur un édifice laissé sans entretien, une toiture percée ou un système d'évacuation des eaux défaillant provoquent des dégradations dont le coût de reprise dépasse souvent celui d'une intervention précoce. Les services de l'État en charge des monuments historiques rappellent régulièrement que la surveillance et le petit entretien conditionnent la faisabilité financière des travaux ultérieurs.
Les dispositifs publics de soutien et leurs conditions d'accès
Pour un édifice classé ou inscrit au titre des monuments historiques, l'État peut participer au financement des travaux. Cette aide n'est pas automatique : elle suppose une autorisation préalable et un dossier validé par les services compétents, qui encadrent également la nature des travaux et le choix des entreprises. Les collectivités territoriales — régions, départements, communes — interviennent fréquemment en complément, selon des politiques propres à chaque territoire. Pour aller plus loin : Rénover un logement locatif : travaux rentables et budget à prévoir.
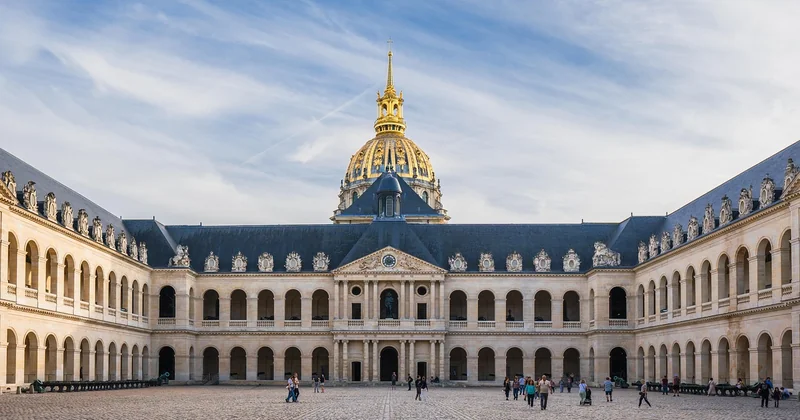
Le classement et l'inscription ouvrent aussi droit à des avantages fiscaux pour les propriétaires, particuliers ou entreprises. Ces mécanismes reposent sur des déductions ou des réductions liées aux dépenses engagées, dans des conditions définies par la réglementation fiscale. Ils ne se substituent pas à un financement initial : il faut avancer la dépense avant d'en tirer bénéfice, ce qui exclut de fait les propriétaires sans trésorerie disponible.
Les propriétaires privés disposent par ailleurs de la possibilité de conclure une convention avec l'État, qui peut conditionner l'octroi d'aides à l'ouverture du monument au public ou à des obligations d'entretien. Ces contreparties sont à mesurer avant engagement, car elles s'imposent durablement au propriétaire et à ses successeurs.
Mécénat, financement participatif et fondations : ce qu'ils changent réellement
Le mécénat d'entreprise s'est structuré autour d'un cadre fiscal incitatif, qui permet à une entreprise de réduire son impôt en contrepartie d'un don. Les fondations reconnues d'utilité publique et les fondations du patrimoine servent d'intermédiaires : elles collectent, sécurisent juridiquement les fonds et accompagnent les porteurs de projet. Leur intérêt principal réside moins dans le montant levé que dans la capacité à faire converger plusieurs sources de financement sur une même opération.
Le financement participatif a élargi le cercle des contributeurs, mais sa portée reste variable. Il fonctionne bien pour des projets identifiables, dotés d'une histoire et d'un usage collectif clair ; il atteint rarement les montants nécessaires à une restauration structurelle complète. Les campagnes de ce type servent souvent d'amorce ou de complément, et leur réussite dépend fortement de la communication engagée en amont.
- Les dons des particuliers peuvent ouvrir droit à une réduction d'impôt, dans les conditions prévues par la réglementation.
- Les entreprises peuvent mobiliser le mécénat, avec des contreparties de visibilité encadrées.
- Les fondations abritées permettent de collecter auprès de plusieurs donateurs pour un projet unique.
- Les collectivités peuvent apporter un soutien financier ou technique, selon leurs compétences.
Ce que le montage financier impose de prévoir
La difficulté principale tient à la chronologie. Les aides publiques sont souvent versées après réalisation ou sur justification d'avancement, alors que les entreprises doivent être payées au fil du chantier. Un porteur de projet doit donc anticiper un besoin de trésorerie, parfois en recourant à un emprunt, et vérifier que les financements obtenus sont compatibles entre eux. Certaines aides ne sont pas cumulables, ou le sont sous conditions.
Le coût réel d'une restauration ne se limite pas aux travaux visibles. Les études préalables, la maîtrise d'œuvre, les diagnostics sanitaires et les assurances représentent une part significative du budget et doivent être intégrés dès le départ. Les dépassements sont fréquents sur les édifices anciens, où des désordres cachés apparaissent en cours de chantier ; un fonds de réserve paraît donc prudent.
Enfin, tous les édifices ne bénéficient pas du même cadre. Un bâtiment simplement remarquable, non protégé au titre des monuments historiques, relève d'un régime différent et accède à moins de dispositifs. Pour ces cas, les aides locales, les fondations et le mécénat de proximité constituent souvent les seules voies mobilisables, avec des montants plus modestes et des critères propres à chaque organisme.